Déposer un dossier de logement social au Sénégal en 2026 : pièces, critères de revenus, programmes et délais
La relance des opérateurs publics d’habitat, en 2026, s’accompagne d’un afflux de candidatures. La SN-HLM vise plus de 2.200 logements sur l’année, un record pour l’opérateur, et la SICAP revient dans la production. Mais entre l’annonce d’un programme et la remise des clés, il y a un dossier à monter correctement. Voici la marche à suivre, les pièces à réunir et les délais à anticiper.
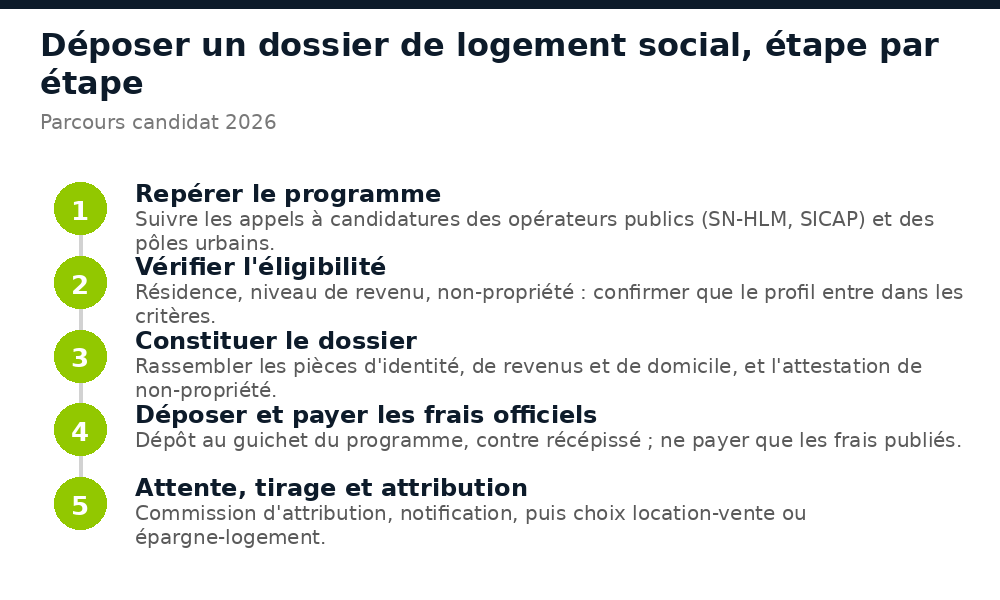
Où trouver les programmes ouverts
Il n’existe pas de guichet unique : chaque programme ouvre ses candidatures séparément. Les canaux fiables sont les communiqués officiels des opérateurs publics (SN-HLM, SICAP), les annonces des pôles urbains et des Cités de la Transformation, et les publications des ministères en charge de l’urbanisme et de l’habitat. Méfiez-vous des « listes » qui circulent sur les réseaux sociaux : elles servent souvent à collecter des « frais de dossier » sans contrepartie.
Qui est éligible
Les critères varient d’un programme à l’autre, mais on retrouve presque toujours :
- Résidence et situation régulière au Sénégal (les Sénégalais de l’extérieur sont visés par des dispositifs spécifiques et par le fonds immobilier de la diaspora).
- Plafond de revenus : le logement social cible les ménages à revenu modeste ou intermédiaire ; au-delà d’un certain niveau, on est orienté vers l’offre « économique » ou le marché libre.
- Non-propriété d’un logement dans la zone du programme.
- Capacité à payer l’apport initial et les mensualités de location-vente.
Les pièces du dossier
Préparez un jeu complet, en original et en copie :
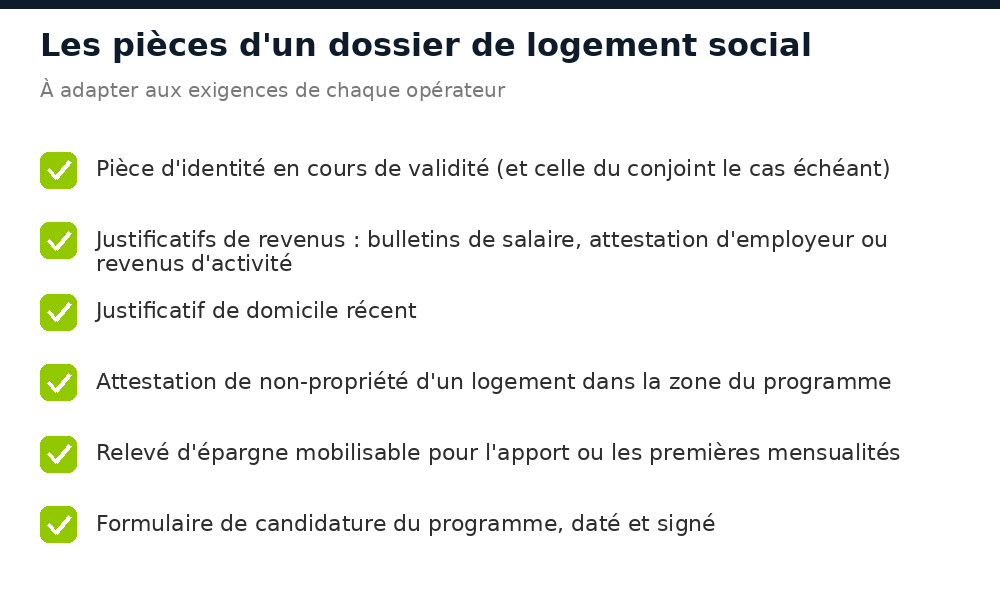
Un salarié joint ses bulletins et une attestation d’employeur ; un travailleur indépendant fournit des justificatifs d’activité et, si possible, des relevés. L’attestation de non-propriété et le justificatif d’épargne sont les pièces les plus souvent oubliées : anticipez-les.
Combien ça coûte, et sans intérêt
L’accès au logement social passe le plus souvent par la location-vente : on occupe le bien et on en devient propriétaire au terme d’une série de mensualités, sans emprunt bancaire à intérêt. L’épargne-logement est l’autre voie : on constitue d’abord une épargne, qui ouvre ensuite droit à l’acquisition. Les seuls frais légitimes en amont sont les frais de dossier officiels publiés par l’opérateur, payés au guichet contre récépissé.
Les délais à anticiper
Entre le dépôt et l’attribution, comptez généralement plusieurs mois : instruction des dossiers, passage en commission d’attribution, parfois tirage au sort quand les candidatures dépassent le nombre de logements, puis notification. La livraison dépend ensuite de l’avancement du chantier. Gardez une copie datée de votre dépôt et le récépissé : ce sont vos preuves en cas de contestation.
Les erreurs qui coûtent une candidature
- Payer des « frais » en espèces à un intermédiaire non mandaté.
- Déposer un dossier incomplet : il est écarté sans être réétudié.
- Déclarer un revenu incohérent avec les pièces jointes.
- Candidater simultanément à plusieurs programmes incompatibles, ce que certains règlements interdisent.
Questions fréquentes
Faut-il un apport pour un logement social au Sénégal ?
Le plus souvent oui : un apport initial et la capacité à honorer les mensualités de location-vente sont demandés. Le montant dépend du programme et du type de logement.
Un Sénégalais de la diaspora peut-il candidater ?
Oui, via des dispositifs dédiés et le fonds immobilier de la diaspora. Les pièces de revenus et de non-propriété restent exigées, adaptées à la situation à l’étranger.
Combien de temps entre le dépôt et les clés ?
Plusieurs mois pour l’attribution, puis un délai de chantier variable. Aucun opérateur sérieux ne promet une remise de clés immédiate contre paiement.
Que faire si mon dossier est rejeté ?
Demander le motif par écrit, corriger la pièce en cause et se représenter au programme suivant. Un rejet pour dossier incomplet n’est pas définitif.
Le logement social implique-t-il un crédit bancaire ?
Non. La location-vente et l’épargne-logement permettent d’accéder à la propriété sans crédit à intérêt.